Mostrar mensagens com a etiqueta Legislação. Mostrar todas as mensagens

terça-feira, 10 de fevereiro de 2015

Starter Easy – Contribuição sobre sacos plásticos leves

Decorrente da publicação da Lei n.º 82-D/2014, com regulamentação dada pela Portaria n.º 286-B/2014, que introduziu o novo regime de contribuição sobre os sacos plásticos leves, a PRIMAVERA disponibilizou uma versão do produto Starter Easy com a funcionalidade que permite dar resposta a esta alteração.

Para dar resposta a este regime é necessário configurar um artigo com contribuição sobre sacos plásticos leves, realizando os seguintes passos:

  1. Aceder a Administrador | <Selecionar Empresa> | Logística e Tesouraria | Parâmetros da Empresa;
  2. Nas Vendas | Editor, configurar os parâmetros indicando o valor da contribuição e a menção a constar nos documentos;
  3. Aceder à ficha dos artigos e no separador Geral indicar que o artigo está sujeito a esta contribuição.

Todos os cálculos serão efetuados automaticamente, sendo apresentados nos documentos no quadro de resumo de impostos.


quarta-feira, 27 de novembro de 2013

Novas regras de facturação em vigor a 1 de Janeiro de 2014

Com estas novas medidas a Autoridade Tributária pretende que um maior número de empresas fique abrangida por novas regras de facturação e à utilização obrigatória de um programa de facturação certificado.

Foi publicada no dia 22 de Novembro a Portaria nº 340/2013 que introduz novas regras relativamente à utilização de programas de informáticos de faturação, bem como procede a algumas correções e ajustamentos nos normativos da Portaria nº 363/2010, de 23 de junho, no sentido da sua clarificação e explicitação. As principais alterações são:

  • Utilizem um software produzido internamente ou por empresa no mesmo grupo económico, do qual sejam detentores dos respectivos direitos de autor;
  • Tenham no período de tributação anterior, um volume de negócios superior a 100.000€ (cem mil euros)
  • Optem a partir de 1 de Janeiro de 2014, pela utilização de um programa informático de facturação;
  • Utilizem um programa de facturação multiempresa.
  • Usem programas de facturação que emitam apenas guias de transporte ou de remessa, que sirvam de documento de transporte, de acordo com o disposto no regime de bens em circulação, aprovado pelo Decreto-Lei n.º 147/2003, de 11 de julho.


Ficam assim excluídos os sujeitos passivos que reúnam alguns dos seguintes requisitos:

  • Tenham tido, no período de tributação anterior, um volume de negócios inferior ou igual a 100.000€ (cem mil euros);
  • Documentos emitidos através de aparelhos de distribuição automática ou prestações de serviços em que seja habitual a emissão de talão, bilhete de ingresso ou de transporte, senha ou outro documento pré-impresso e ao portador comprovativo do pagamento.

Esta Portaria entrará em vigor a 1 de janeiro de 2014.

O que acha destas novas medidas? Dê-nos a sua opinião.


Por Paulo Ferreira Pinto

quinta-feira, 6 de junho de 2013

IVA de caixa mantém-se para valores de 500 mil euros

O IVA de caixa, que permite que as empresas só paguem este imposto ao Estado depois de receberem as facturas correspondentes, mantém-se apenas para empresas com valor de facturação anual até 500 mil euros, apesar de o primeiro-ministro já ter admitido que pode alargar este regime a volumes de negócios superiores.

A alteração, publicada quinta-feira, 30 de Maio, em Diário da República, é uma das mais pedidas pelas empresas, que acabam por saldar o IVA antes de receber pelos serviços. “Atendendo ao seu carácter inovador, o Governo optou por  introduzir esta medida de forma gradual, pelo que o regime abrangerá, nesta fase, apenas os sujeitos passivos de IVA  com um volume de negócios anual até 500 mil euros,  e que não beneficiem de isenção do imposto”, lê-se no preâmbulo da lei.

“Com a criação deste regime, estão potencialmente abrangidas por esta medida mais de 85% das empresas portuguesas, bem como um número muito significativo de sujeitos passivos titulares de rendimentos empresariais e profissionais”, segundo o mesmo documento. Quem aderir ao regime terá que permanecer nele durante dois anos, sendo que as sociedades terão sempre que regularizar os valores em falta no máximo em 12 meses.

Recorde-se que não será necessário que as empresas autorizem o acesso directo às suas contas bancárias, como estava previsto. A garantia foi dada ao Jornal de Negócios no início de Maio por Paulo Núncio, secretário de Estado dos Assuntos Fiscais, que justifica o abandono desta cláusula com a intenção do Governo em criar o mínimo de restrições à adesão das empresas.

Fonte: Jornal de Negócios

quarta-feira, 17 de abril de 2013


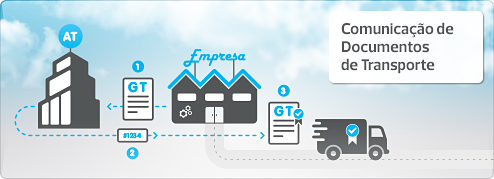
Novas regras de comunicação de Documentos de Transporte

O Decreto-Lei nº 198/2012 de 24 de Agosto veio impor a obrigatoriedade de comunicação da emissão de Documentos de Transporte à Autoridade Tributária e Aduaneira (AT), com entrada em vigor a 1 de maio de 2013, para todos os sujeitos cujo volume de negócios no ano transato tenha sido superior a 100.000€.

Contudo, foram publicadas no dia 23 de Abril duas novas Portarias em Diário da República que adiam para o dia 1 de Julho a data de início da obrigatoriedade da comunicação dos documentos de transporte, bem como publicam alterações à estrutura do SAF-T(PT).

Poderá consultar aqui essas duas novas portarias:

  • A Portaria 161/2013 atualiza algumas das disposições que tinham sido introduzidas no regime de bens (DL 147/2003) pelo Decreto-Lei nº 198/2012, além de indicar no artigo 9º que só passa a produzir efeitos a partir de 1 de julho.
  • A Portaria 160/2013 atualiza as especificações  do ficheiro SAF-T(PT). É de salientar que a Portaria 382/2012 é revogada, pelo que o SAF-T atual constante da Portaria 1192/2009 mantém-se em vigor até ao final de junho.

  Esta comunicação deverá ser realizada antes do início do transporte e é da responsabilidade do emissor do documento de transporte. A legislação considera como documentos de transporte as Faturas, Guias de Remessa, Guias de Transporte; Notas de Devolução e documentos equivalentes (ex. guia de Movimentação de Ativos Próprios e Guias de Consignação).

A comunicação de documentos de transporte à Autoridade Tributária e Aduaneira poderá ser efetuada pelas seguintes vias:


  • Em tempo real recorrendo a um WebService;
  • Através do envio do ficheiro SAF-T (PT)
  • Diretamente no Portal das Finanças
  • Através de serviço telefónico no caso de documentos processados manualmente em papel ou de inoperacionalidade do Sistema Informático.


Como comunicar através das soluções PRIMAVERA?

A PRIMAVERA disponibiliza gratuitamente a comunicação via webservice aos seus clientes com Continuity Service Agreement, o que permite efetuar em tempo real a comunicação de faturas e documentos de transporte à AT, cumprindo desta forma a legislação em vigor. 

A partir de 1 de julho de 2013 o ficheiro SAF-T (PT) assume também uma nova estrutura definida pela Portaria nº 382/2012, de 23 de novembro. A PRIMAVERA procedeu a todas as alterações necessárias ao ficheiro SAF-T (PT), podendo o mesmo ser submetido à AT para comunicação de Documentos de Transporte. 


sexta-feira, 11 de janeiro de 2013

Nova Obrigação Fiscal: Declaração Mensal de Remunerações


A partir de 1 de janeiro de 2013, com a entrada em vigor do Orçamento de Estado, as entidades devedoras de rendimentos do trabalho dependente sujeitos a IRS, ainda que dele isentos, passam a estar obrigadas a entregar mensalmente uma declaração de modelo oficial, referente aos rendimentos e respetivas retenções de imposto, de contribuições obrigatórias para regimes de proteção social e subsistemas legais de saúde, bem como de quotizações sindicais relativas ao mês anterior.

O cumprimento desta nova obrigação possibilita à AT - Autoridade Tributária e Aduaneira a obtenção de informação mensal, que até agora apenas era possível obter anualmente através da declaração Modelo 10. Com a publicação da portaria n.º 426-C/2012 de 28 de dezembro de 2012, é aprovada a Declaração Mensal de Remunerações que deve ser entregue à AT, por transmissão eletrónica de dados através do Portal das Finanças e/ou da Segurança Social até ao dia 10 do mês seguinte àquele a que respeitam os rendimentos, as retenções na fonte e as outras deduções.

Ver a portaria em http://goo.gl/3xgKE 

Obrigatoriedade de caixa postal eletrónica para sujeitos passivos


Com a aprovação do Orçamento de Estado para 2013, foi estabelecido que os sujeitos passivos de IRC com sede ou direção efetiva em território nacional e os estabelecimentos estáveis de sociedades e outras entidades não residentes, bem como os sujeitos passivos residentes enquadrados no regime normal do IVA, são obrigados a possuir caixa postal eletrónica e a comunicá-la à AT - Administração Tributária. Para tal, têm um prazo de apenas 30 dias, a contar da data de início de atividade ou da data do início do enquadramento no regime normal do IVA. Anteriormente, apenas estava prevista a obrigatoriedade da sua comunicação à AT, mas não estava estabelecido nenhum prazo para o fazer.

Adicionalmente, os sujeitos passivos que, em 31 de dezembro de 2012, cumpriam já os requisitos para a constituição e comunicação de caixa postal eletrónica, têm até 31 de janeiro de 2013 para completar os procedimentos de criação da mesma e comunicação à entidade competente.

A falta de comunicação (ou a comunicação fora do prazo legal) da adesão à caixa postal eletrónica será punida com coima entre 50 e 250 euros.

quarta-feira, 2 de janeiro de 2013

Resumo das Alterações Fiscais para o Ano de 2013


Decreto-Lei 197/2012 (Alterações fiscais em vigor em 1 de Janeiro de 2013)

  • A emissão de fatura é obrigatória para todas as transmissões de bens e prestações de serviços, independentemente da qualidade do adquirente dos bens ou destinatário dos serviços e ainda que estes não a solicitem;
  • Nos casos de vendas inferiores a mil euros e prestações de serviços de valor inferior a 100 euros é possível emitir uma versão simplificada da fatura, que dispensa a menção do número de contribuinte do adquirente;
  • Os sujeitos passivos não podem emitir e entregar documentos de natureza diferente da fatura para titular a transmissão de bens ou prestação de serviços aos respetivos adquirentes ou destinatários. Para tal, foi eliminado em todas as disposições do Código do IVA a expressão “fatura ou documento equivalente”, passando a prever-se apenas a expressão “fatura”;
  • A indicação na fatura da identificação e do domicílio do adquirente (ou destinatário que não seja sujeito passivo) é obrigatória nas faturas de valor igual ou superior a 1.000 euros;
  • Prazos de emissão das Faturas
    • Até ao 5.º dia útil seguinte ao do momento em que o imposto é devido, ou seja, nas transmissões de bens, no momento em que os bens são postos à disposição do adquirente e nas prestações de serviços, no momento da sua realização;
    •    Até ao 15.º dia do mês seguinte àquele em que o imposto é devido no caso das prestações intracomunitárias de serviços que sejam tributáveis no território de outro Estado membro;
    •   Na data do recebimento, no caso de pagamentos relativos a uma transmissão de bens ou prestação de serviços ainda não efetuada, bem como no caso em que o pagamento coincide com o momento em que o imposto é devido.
  • Uniformização de menções relativas aos regimes especiais de IVA:
    •  Nas situações de elaboração de faturas em substituição do adquirente dos bens ou serviços passa ser obrigatória a menção “Autofaturação”
    •  Nas situações de inversão do sujeito passivo, deverá ser alterada a designação “IVA devido pelo adquirente” para “IVA – autoliquidação”
    •  Nos regimes especiais de exigibilidade do IVA (empreitadas e subempreitadas de obras públicas, cooperativas agrícolas e serviços de transporte rodoviário nacional de mercadorias), deverá ser alterada a expressão “IVA devido e exigível no pagamento” para “Exigibilidade de caixa”
    •  No regime especial de tributação dos bens em segunda mão, objetos de arte, de coleção e antiguidades, passa a ser obrigatórias as seguintes menções:
      • “Regime da margem de lucro – Bens em segunda mão”
      • “Regime da margem de lucro – Objetos de arte”
      • “Regime da margem de lucro – Objetos de coleção e antiguidades”
    • No regime especial do ouro para investimento, passa a ser obrigatória a menção “IVA  – Autoliquidação”. 


Decreto-Lei 198/2012

  • Comunicação dos elementos das faturas por transmissão eletrónica em tempo real (Faturação eletrónica) ou pela extração de informação a partir do ficheiro SAF-T PT, a enviar até ao dia 25 do mês seguinte. Aplicável a todas as empresas exceto as que se encontram no regime de isenção de IVA ou com atividade isenta. Entrada em vigor em 1 de Janeiro de 2013.
  • Comunicação prévia dos elementos constantes dos documentos de transporte. Aplicável aos sujeitos passivos com volume de negócios, para efeitos de IRC ou IRS, superior a 100.000 €. Entrada em vigor em 1 de Maio de 2013.


Intrastat
Submissão do ficheiro via webInq.

Sobretaxa de IRS
Sobretaxa de IRS de 3,5% processada mensalmente com o vencimento e também com o processamento por duodécimos dos subsídios de férias/natal. Alterações fiscais em vigor em 1 de Janeiro de 2013.